破产重整定价策略调整,债权人博弈出现新看点
2026-10-21 13:52:30
破产重整定价策略正在出现一轮明显调整,资产估值、债转股价格与现金清偿比例不再沿用单一模板,债权人围绕清偿顺序和回收率的博弈随之升温。定价不再只是技术计算,而是重整方案能否获得表决通过的关键变量,市场因此高度关注这一变化会怎样改变债权人之间的力量对比。
从近期披露的重整安排看,管理人开始把资产估值从静态清算价转向持续经营价值,对核心资产、闲置资产和或有资产分别定价。部分方案不再用一个总估值覆盖全部资产,而是按业务板块和现金流稳定性拆分,先确定重整投资人对价,再倒推各类债权的清偿空间。这样做让定价更细,也让谈判焦点更集中。
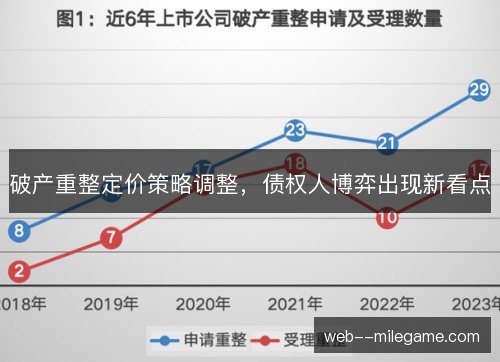
资产估值方法也在变化,现金流折现、可比交易和重置成本被交叉使用,管理人还要回应债权人对假设参数的质疑。折现率、产能利用率、产品价格和回款周期都会影响估值结论,任何一个参数上调都可能抬高普通债权回收率。破产重整定价策略调整因此不只是数字修正,而是把未来经营判断提前放进债权人表决桌面。
债权分层定价成为最直接的看点,担保债权、职工债权、税款债权和普通债权不再简单按同一比例压缩。担保物变现价值、优先受偿范围和共益债务被单独核算,普通债权则更多依赖债转股或留债安排。分层越细,债权人越会追问自己所在组别的定价依据,组内协商和组间比较同时升温。
债转股定价的调整尤其敏感,转股价格不再只由重整前净资产决定,而是参考重整后盈利能力、可比公司估值和未来退出预期。部分方案设置价格区间或浮动调整条款,把业绩承诺、资产注入和上市进度纳入定价。债权人接受转股,等于用当期清偿率换取未来股权价值,定价分歧自然转向对企业经营前景的判断。
现金清偿与留债安排同样在重塑博弈,方案常把现金比例、留债期限和利率打包成可选组合,让债权人按自身流动性需求选择。现金比例高但总额有限,留债利率高却回收期长,不同债权人偏好差异被定价机制放大。选项越多,管理人越需要解释组合之间的公平性,否则容易在分组表决时遭遇集中反对。
这种调整背后有现实压力,许多重整企业资产流动性弱,清算假设下折扣很深,单纯压价虽能提高投资人积极性,却会压低债权人表决意愿。强裁门槛高、执行周期长,方案若不能在定价上给出可信回收预期,就容易反复修改。管理人因此倾向用更市场化的估值和更灵活的对价,换取债权人对重整效率的认可。
债权人博弈的新看点在于,大额担保债权人更关注优先受偿边界和资产处置节奏,普通债权人则紧盯转股价格、留债利率和出资人权益让渡比例。出资人是否缩股、让渡多少股权,直接影响普通债权转股后的稀释程度。破产重整定价策略调整把原本模糊的让利空间量化,债权人之间的联合、分化与再谈判随之加快。
分组表决机制放大了定价的政治属性,同一组内债权人回收率不同,异议者会要求更高现金比例或更强增信。管理人需要通过信息披露、估值说明和清偿测算争取多数票,法院则审查定价是否公平对待同类债权。定价不再只是商业谈判结果,还要经得起程序审查,债权人博弈因此从私下协商延伸到表决现场。
重整投资人与债权人的拉锯也在加剧,投资人希望压低入股价格、拉长付款周期,债权人要求设置共益债务、优先退出或业绩补偿。管理人在两者之间寻找平衡,既不能让投资人对价过低导致方案缺乏吸引力,也不能让清偿承诺过高使重整后企业负担过重。破产重整定价策略调整实际上是在重新分配未来经营风险。
影响已经传导到债权交易市场,回收率预期分化后,不同组别债权的转让价格出现差异,专业机构更愿意买入定价清晰、增信明确的份额。部分债权人选择在表决前转让债权,以避免长期锁定,也有人趁低吸纳以争取更高清偿。定价越透明,二级市场越能形成价格发现,重整方案的融资条件也会随之变化。
风险同样不能忽视,持续经营价值依赖乐观假设,若行业景气回落或重整后整合不及预期,债转股价值可能缩水,留债本息也可能再次承压。对赌条款若缺乏可执行担保,容易变成纸面增信。债权人需要在定价谈判中识别假设偏差,管理人也要防止为通过表决而过度承诺,避免把风险推迟到重整后爆发。
往后看,破产重整定价会更强调独立估值、市场询价和竞价机制,核心资产处置可能引入更多潜在投资人报价,债转股价格与业绩条件挂钩会更常见。法院对估值假设和清偿测算的审查也会更细,债权人委员会的作用将从程序参与转向实质谈判。破产重整定价策略调整由此从个案技巧变成重整制度的常态安排。
这轮变化意味着债权人博弈正在从争夺清算残值转向分享重整后的经营价值,破产重整定价策略调整把回收率、控制权和风险承担重新摆上桌面。m6米乐网站能否形成可被多数债权人接受的定价,决定重整方案能否走出表决僵局,也决定企业能否真正恢复经营。后续看点在于估值披露是否足够扎实,以及债权人能否在博弈中形成稳定预期。
洛卡特利贴地斩入死角,门将扑救不及成背景
2026-10-19